Immobilienfonds-Rendite von 6 bis 7 %: Was ist realistisch?
Ein Immobilienfonds lässt Sie an Immobilien teilhaben, ohne selbst eine Immobilie zu kaufen, zu vermieten oder zu verwalten. Die wichtigste Frage für die meisten Anleger ist einfach: Was bringt es? Auf dieser Seite lesen Sie, wie sich die Rendite eines Immobilienfonds zusammensetzt, was im aktuellen Markt realistisch ist und welche Rendite Zeker Wonen Fonds III bietet.
- Feste Zinsen, monatlich ausgezahlt
- Erstrangiges Hypothekenrecht
- Keine Einstiegs-/Ausstiegskosten
So entsteht Ihre Rendite
Die Rendite eines Immobilienfonds stammt aus zwei Quellen. Zusammen bestimmen sie, was Ihnen unterm Strich bleibt.
Direkte Rendite
Der Ertrag aus Mieteinnahmen. Das ist der Teil, der monatlich an die Anleger ausgezahlt wird und für einen vorhersehbaren Cashflow sorgt. Die monatlichen Mieteinnahmen bilden die Basis für die Zinsauszahlung, die Sie jeden Monat automatisch auf Ihrem Konto erhalten.
Indirekte Rendite
Die Wertsteigerung der Immobilie. Immobilien können durch Renovierung, bessere Vermietbarkeit oder Marktentwicklung an Wert gewinnen. Dieser Teil ist weniger vorhersehbar als die Mieteinnahmen und zeigt sich oft erst am Ende der Laufzeit. Je nach Fonds oder Transaktion kann zusätzlich eine Gewinnbeteiligung gelten, etwa beim Verkauf oder der Refinanzierung der Immobilie.
Wertsteigerung
Immobilien haben historisch eine durchschnittliche jährliche Wertsteigerung von etwa 4 bis 5 % gezeigt, gemessen über die vergangenen Jahrzehnte. Wir arbeiten in der Regel mit einer Fondslaufzeit von fünf Jahren. Beim Bridge Fonds gilt stattdessen eine Laufzeit von 6 bis 18 Monaten pro Transaktion. Die Wertsteigerung einer Immobilie besteht aus zwei Komponenten: der jährlichen Marktentwicklung und der Neubewertung, die durch unsere nachhaltigen Renovierungen entsteht. Nach Ablauf der Laufzeit wird der Marktwert von einem unabhängigen Gutachter festgestellt. Je nach Fonds wird der realisierte Gewinn an die Anleihegläubiger ausgeschüttet.
- Hauspreise
- Marktmieten
- Inflation
Index der Kauf- und Mietpreise in den Niederlanden, pro Quartal von 2014 bis 2022.
Jeweils in der ersten Woche des Monats
Wann und wie erhalten Sie Ihre Rendite?
Jeweils in der ersten Woche des Monats erhalten Sie Ihre Rendite per Banküberweisung. Die Auszahlung ist proportional zur Anzahl der Anleihen, die Sie besitzen. Kein Warten aufs Quartal, keine Unklarheit über den Zeitpunkt.
Welche Rendite eines Immobilienfonds ist realistisch?
Die Rendite eines Immobilienfonds bewegt sich in der Regel zwischen 3 und 8 % pro Jahr. Wo ein Fonds innerhalb dieser Bandbreite liegt, hängt von der Art der Immobilien, der Finanzierung und dem Aufbau des Fonds ab. Grob gibt es drei Formen, jede mit eigenem Renditeprofil.
Direkte Immobilienfonds
Kaufen und verwalten physische Immobilien wie Wohnungen oder Läden. Die Bruttorendite liegt oft bei etwa 5 bis 6 %. Nach Kosten bleibt davon eine Nettorendite von etwa 3 bis 4 % übrig.
3 bis 4 % nettoImmobilienanleihen
Diese funktionieren anders. Sie leihen einer Immobilienpartei Geld gegen eine feste Verzinsung, meist zwischen 5 und 8,5 %, je nach Risiko und Ihrem Teilnahmebetrag. Die Verzinsung steht vorab fest, was die Rendite vorhersehbar macht.
5 bis 8,5 % festImmobilien-ETFs und Aktien (REITs)
Diese kaufen Sie selbst über die Börse. Sie sind günstig in der Verwaltung und gut handelbar, bewegen sich aber mit dem Aktienmarkt und unterliegen damit Kursschwankungen.
Folgt der BörseWichtig zu wissen: Renditen der Vergangenheit bieten keine Garantie für die Zukunft. Faktoren wie Leerstand, Zinsentwicklung und Instandhaltungskosten wirken sich direkt darauf aus, was ein Fonds letztlich einbringt. Eine höher genannte Rendite geht fast immer mit einem höheren Risiko einher.
Die Renditen von Zeker Wonen Fondsen
Bei Zeker Wonen Fondsen entscheiden wir uns bewusst für eine einfache, transparente Struktur ohne Überraschungen. Sie sehen vorab genau, welche Rendite zu welchem Teilnahmebetrag gehört, wie lang die Laufzeit ist und wann Sie Ihre Zinsen erhalten. Keine unklaren Bedingungen, sondern eine feste Verzinsung, die monatlich auf Ihrem Konto steht, bei manchen Fonds ergänzt um eine Gewinnbeteiligung.
Fonds III - A
pro Jahr
- Teilnahme ab 5.000 €
- Laufzeit 5 Jahre
- Zinsen pro Monat
- Erstrangige Hypothek
Fonds III - A
pro Jahr
- Teilnahme ab 25.000 €
- Laufzeit 5 Jahre
- Zinsen pro Monat
- Erstrangige Hypothek
Fonds III - B
pro Jahr
- Teilnahme ab 100.000 €
- Laufzeit 5 Jahre
- Zinsen pro Monat
- Erstrangige Hypothek
Bridge Fonds
pro Jahr
- Teilnahme ab 100.000 €
- Laufzeit 6 bis 18 Monate
- Zinsen pro Monat
- Gewinnbeteiligung pro Transaktion
Fonds im Vergleich
| Fonds III - A (5.000 €) | Bridge Fonds | |
|---|---|---|
| Rendite pro Jahr | 6 % | 6,5 % |
| Teilnahme ab | 5.000 € | 100.000 € |
| Erhöhen um | 1.000 € | 25.000 € |
| Laufzeit | 5 Jahre | 6 bis 18 Monate |
| Zinsauszahlung | Pro Monat | Pro Monat |
| Sicherheit | Ja | Pro Transaktion |
| Gewinnanteil | – | Pro Transaktion |
| Status | Offen für Zeichnung | Demnächst verfügbar |
| Fonds III - A (5.000 €) | Fonds III - A (25.000 €) | Fonds III - B (100.000 €) | Bridge Fonds | Fonds II (geschlossen) | |
|---|---|---|---|---|---|
| Rendite pro Jahr | 6 % | 6,5 % | 7 % | 6,5 % | 5,5 % |
| Teilnahme ab | 5.000 € | 25.000 € | 100.000 € | 100.000 € | 5.000 € |
| Erhöhen um | 1.000 € | 1.000 € | 25.000 € | 25.000 € | 1.000 € |
| Laufzeit | 5 Jahre | 5 Jahre | 5 Jahre | 6 bis 18 Monate | 5 Jahre |
| Zinsauszahlung | Pro Monat | Pro Monat | Pro Monat | Pro Monat | Pro Monat |
| Sicherheit | Ja | Ja | Ja | Pro Transaktion | – |
| Gewinnanteil | – | – | – | Pro Transaktion | Ja |
| Status | Offen für Zeichnung | Offen für Zeichnung | Offen für Zeichnung | Demnächst verfügbar | Geschlossen |
Die Verzinsung ist vertraglich für die Laufzeit festgelegt. Rechenbeispiele verstehen sich exklusive eventueller Kosten und Steuern. Anlegen birgt Risiken, zu den Risiken.
Was bringt Ihre Teilnahme?
Rechenbeispiel Fonds III - A6 % pro Jahr
Zinsen pro Monat
Zinsen pro Jahr
Gesamt über 5 Jahre
Indikativ. Ihre Zinsen werden jeweils in der ersten Woche des Monats ausgezahlt.
Broschüre anfordernWie sich die Rendite von Fonds III zusammensetzt
Die Rendite innerhalb von Fonds III ruht auf drei Säulen.
Mieteinnahmen
Die Immobilien, die der Fonds kauft, bringen monatliche Mieteinnahmen. Dieser Mietstrom bildet die Basis für die Zinsauszahlung an die Anleger.
Renovierung und Aufteilung
Durch Renovierung, energetische Sanierung und, wo möglich, Aufteilung steigen die Vermietbarkeit und oft auch der Wert. Denken Sie an Instandhaltung, Modernisierung, bessere Energielabels und zusätzliche Wohnungen im selben Gebäude.
Ankauf unter Marktwert
Immobilien in vermietetem Zustand lassen sich oft günstiger kaufen. Dadurch entsteht sofort Spielraum zwischen Kaufpreis und Marktwert, was zur Stabilität des Fonds beiträgt.
Rendite mit Sicherheiten als Basis
Eine höhere Rendite sagt wenig ohne die Sicherheiten dahinter. Bei Fonds III ist die wichtigste davon das erstrangige Hypothekenrecht, das auf jede Immobilie zugunsten der Stichting Obligatiehouders Wonen Fondsen bestellt wird.
Das bedeutet, dass die Stiftung im Namen aller Anleger erstrangiger Hypothekengläubiger auf die zugrunde liegende Immobilie ist. Bei einem Zwangsverkauf werden die Anleger über die Stiftung als Erste aus dem Erlös bezahlt, mit einer greifbaren Sicherheit in Form von Immobilien.
Mehr über SicherheitErstrangiges Hypothekenrecht
Auf jeder Immobilie bestellt zugunsten der Stichting Obligatiehouders Wonen Fondsen. Bei einem Zwangsverkauf werden die Anleger über die Stiftung als Erste aus dem Erlös bezahlt.
Unabhängige Stiftung
Die Stiftung arbeitet vollständig unabhängig von Zeker Wonen Fondsen B.V. und überwacht die Einhaltung Ihrer Rechte als Anleihegläubiger.
Keine Einstiegs-/Ausstiegskosten
Sie zahlen keine Einstiegs-, Ausstiegs- oder Emissionskosten zusätzlich zu Ihrem Teilnahmebetrag und erhalten Zinsen auf den vollen Betrag. Von jedem angelegten Euro fließen 0,92 € direkt in die Immobilien. Die übrigen 0,08 € decken die Kosten des Fonds.
Was sind die Risiken?
Ehrlich über Risiken zu sprechen gehört zu unserem No-Nonsense-Ansatz. Investieren in Immobilien ist historisch eine der stabilsten Anlageformen, aber Risiken lassen sich nie vollständig ausschließen. Die wichtigsten im Überblick:
Wir tun alles, um diese Risiken durch gründliche Prüfung, sorgfältige Auswahl und vollständig interne Verwaltung zu begrenzen. Aber absolute Sicherheit gibt es beim Investieren nicht. Uns ist wichtig, dass Sie als Anleger darüber gut informiert sind.
Alles über die RisikenMarktrisiko
Der Wert von Immobilien kann durch wirtschaftliche Bedingungen, Zinsentwicklungen und Verschiebungen von Angebot und Nachfrage schwanken.
Vermietungsrisiko
Immobilien können vorübergehend leer stehen, oder Mieter können ihren Zahlungsverpflichtungen nicht nachkommen. Wir minimieren dieses Risiko durch aktive Verwaltung durch unser eigenes Team.
Zinsrisiko
Zinsschwankungen können sich auf die Finanzierungskosten und damit auf die Rendite auswirken.
Regulierungsrisiko
Änderungen von Gesetzen und Vorschriften zu Steuern oder Mietregeln können den Immobilienmarkt beeinflussen.
Instandhaltungsrisiko
Unvorhergesehene Kosten für Instandhaltung oder Renovierung können die Betriebskosten erhöhen. Da wir alles in eigener Hand durchführen, behalten wir hier maximale Kontrolle.
Rendite und Steuern (Box 3)
Legen Sie als Privatperson an, fällt Ihre Anlage in den Niederlanden in Box 3. 2026 rechnet die Steuerbehörde in Box 3 mit einer pauschalen Rendite auf den Wert Ihres Vermögens, auf die Sie Steuern zahlen. Ab 2028 will die Regierung auf eine Besteuerung der tatsächlichen Rendite umstellen, bei der Mieteinnahmen jährlich und Wertsteigerungen erst beim Verkauf besteuert werden. Legen Sie über eine Gesellschaft an, gilt die Körperschaftsteuer.
Ob das für Sie vorteilhaft oder nachteilig ist, hängt vollständig von Ihrer persönlichen Situation und der Art ab, wie Sie investieren.
Wir erteilen keine Steuerberatung. Lassen Sie sich hierzu stets von einem Finanzberater oder Steuerberater informieren.
Mehr erfahren? Fordern Sie die Broschüre an
Nach Ihrer Anfrage nehmen wir persönlich Kontakt mit Ihnen auf, um Ihre Angaben zu überprüfen und Ihre Fragen zu beantworten. Danach erhalten Sie die Broschüre.
Häufige Fragen zur Immobilienfonds-Rendite
Anlegen wirft Fragen auf. Logisch, es geht schließlich um Ihr Geld. Deshalb haben wir die häufigsten Fragen für Sie zusammengestellt, damit Sie genau wissen, woran Sie sind.
Frage stellenDas hängt von der Form und dem Risiko ab. Immobilienfonds, die direkt in Immobilien anlegen, erzielen nach Kosten oft etwa 3 bis 4 % netto pro Jahr. Immobilienanleihen bieten in der Regel eine im Voraus vereinbarte Verzinsung, oft zwischen 5 und 8,5 %. Eine höhere Rendite geht fast immer mit einem höheren Risiko einher. Achten Sie daher nicht nur auf den Prozentsatz, sondern auch auf die Sicherheiten dahinter, etwa ein erstrangiges Hypothekenrecht.
Direkte Rendite ist der Ertrag aus Mieteinnahmen, der periodisch ausgezahlt wird. Indirekte Rendite ist die Wertsteigerung der Immobilie, die oft erst langfristig sichtbar wird. Direkte Rendite ist besser vorhersehbar, indirekte Rendite hängt vom Markt ab.
Nein, eine Garantie gibt es nicht. Bei unseren aktuellen Fonds (Fonds III und dem Bridge Fonds) ist die Verzinsung jedoch vertraglich in den Anleihebedingungen für die gesamte Laufzeit festgelegt. Zudem stehen Ihrer Anlage Sicherheiten gegenüber, bei Fonds III etwa ein erstrangiges Hypothekenrecht. Anlegen birgt immer Risiken. Lesen Sie daher auch unsere Risiken.
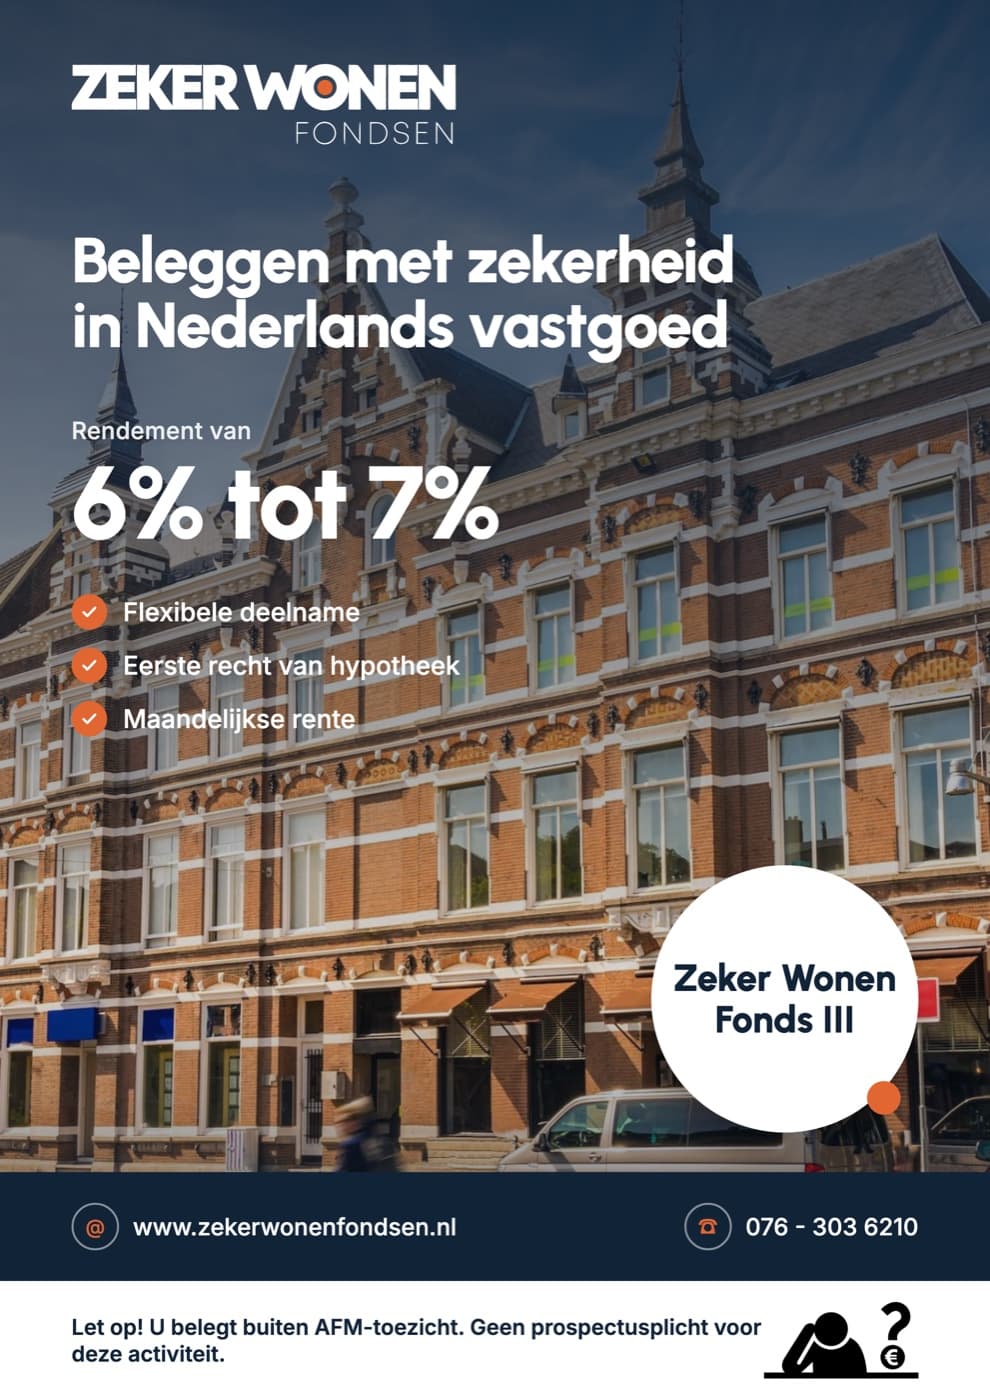
Sie können bei Fonds III ab 5.000 € teilnehmen, oder ab 100.000 € beim Bridge Fonds. Bei Fonds III erhalten Sie 6 % Zinsen pro Jahr und können Ihren Teilnahmebetrag in Schritten von 1.000 € erhöhen. Ab 25.000 € gilt eine Verzinsung von 6,5 % und ab 100.000 € erhalten Sie 7 % pro Jahr.
Nein, Sie zahlen keine Einstiegs-, Ausstiegs- oder Emissionskosten zusätzlich zu Ihrem Teilnahmebetrag. Sie erhalten Zinsen auf den vollen Betrag. Von jedem angelegten Euro fließen 0,92 € direkt in die Immobilien; die übrigen 0,08 € decken die Kosten des Fonds.
Ja. Die Auszahlung basiert auf der gesamten Fondsstruktur, nicht auf einer einzelnen Immobilie. Da wir mehrere Immobilien pro Fonds verwalten, verteilt sich das Leerstandsrisiko auf das gesamte Portfolio.